Statuts & formalités
Statuts SASU : mentions légales minimales
Les statuts d'une SASU définissent forme, siège, objet, durée, capital et règles de gouvernance. Mentions minimales exigées par l'article L.210-2.
Les statuts d’une SASU sont le contrat constitutif de la société : ils fixent sa forme, son objet, son siège, sa durée, son capital et les règles de gouvernance.
Contexte : qu’est-ce qu’une SASU et pourquoi les statuts sont essentiels
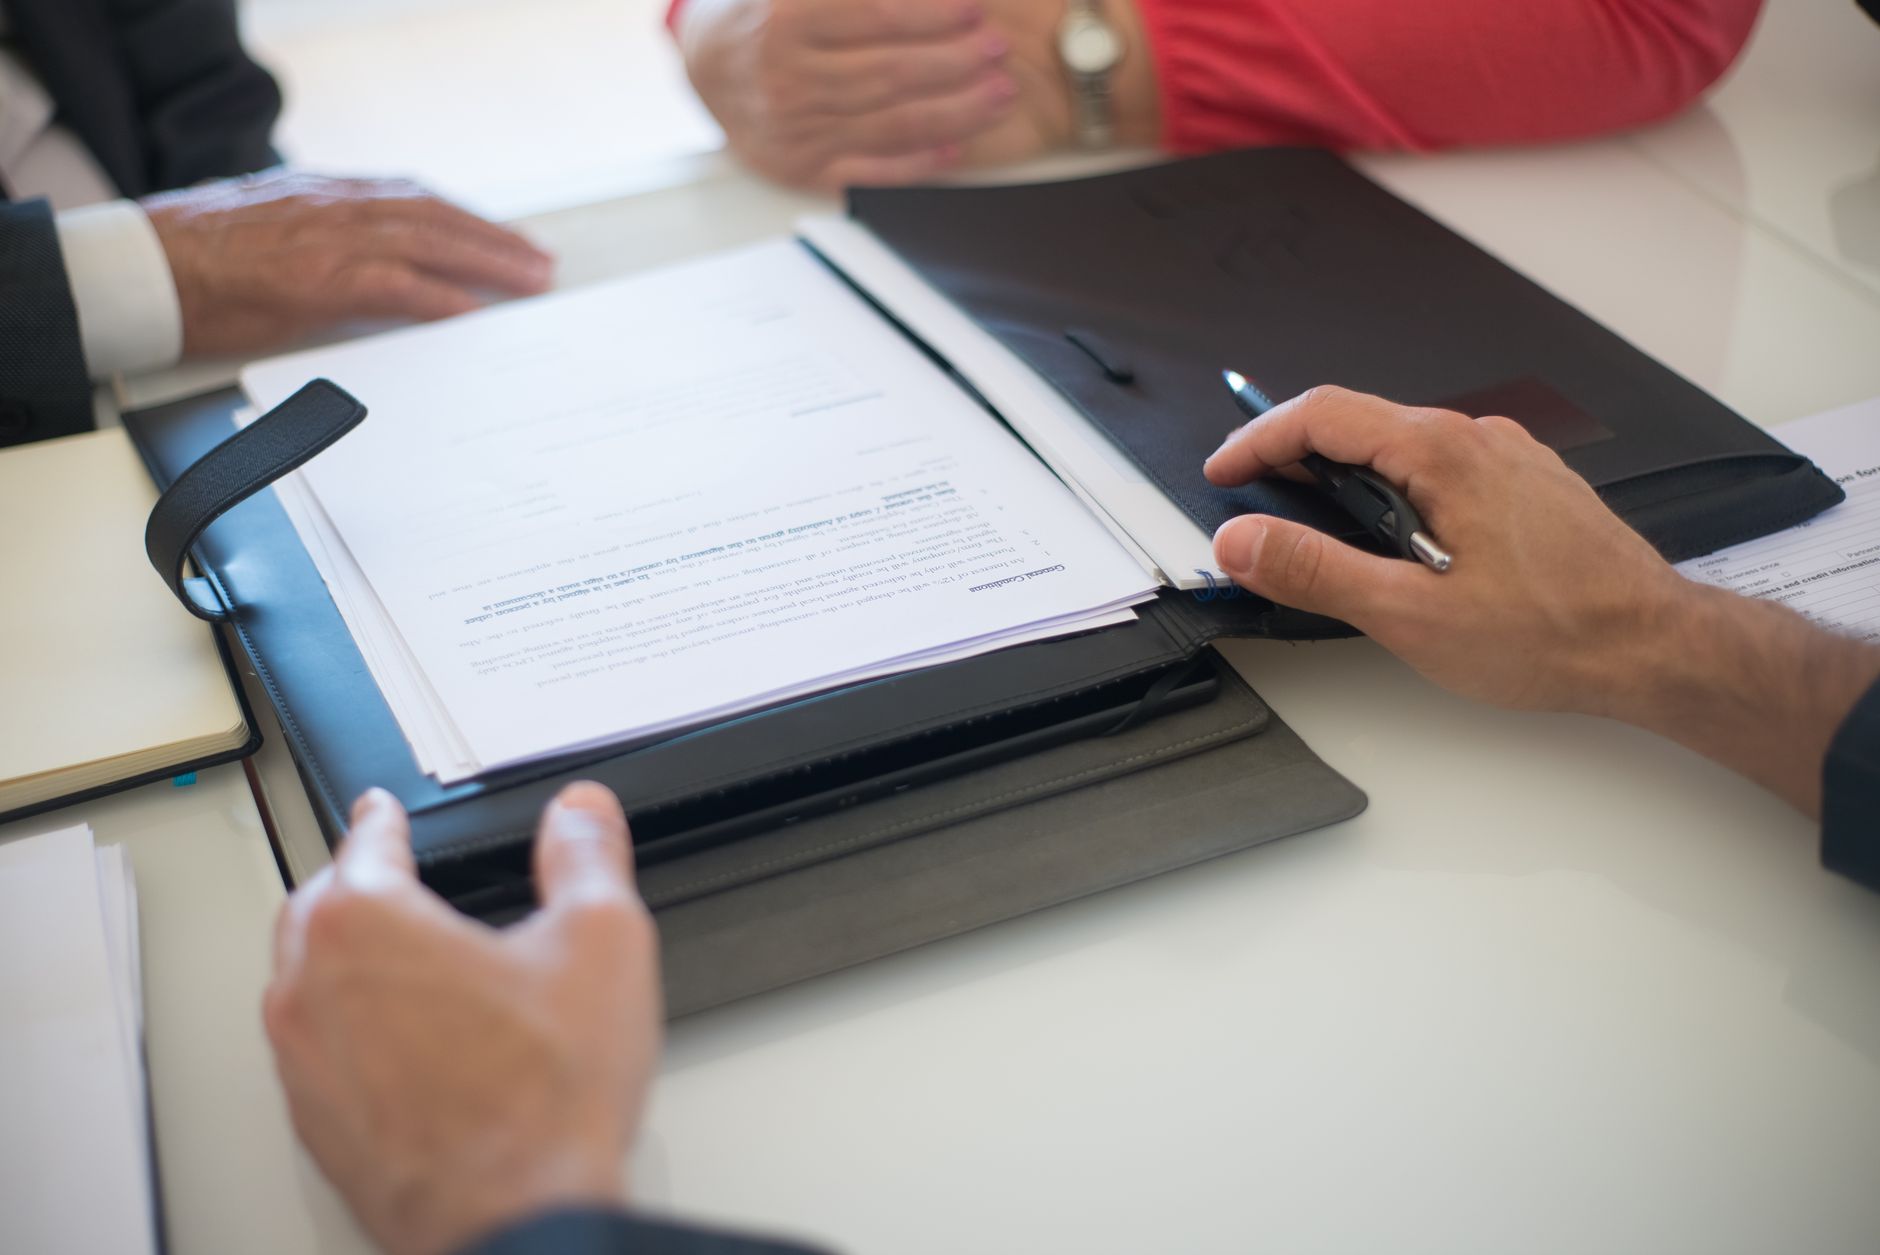
La SASU est une SAS détenue par un seul associé. Elle combine la souplesse contractuelle de la SAS et l’unicité de l’associé.
Les statuts jouent trois rôles principaux :
- constituer juridiquement la société (contrat entre associés) ;
- définir l’organisation et les règles de fonctionnement ;
- servir de pièce exigée pour l’immatriculation au registre du commerce.
Page informative : ce contenu n’offre pas de conseil juridique personnalisé.
Réponse courte : mentions légales minimales requises
Les statuts doivent comporter, au minimum, les mentions prévues par l’article L.210-2 : forme juridique, dénomination sociale, siège social, objet social, durée et montant du capital social. Chacune de ces mentions doit être rédigée clairement dans les statuts.
Pour vérification officielle, consulter la fiche pratique de l’État.
Clauses clés à prévoir (au-delà du strict minimum)
Les statuts peuvent prévoir de nombreuses clauses utiles. Ci-dessous, pour chaque clause : objet, intérêt pratique, formulation indicative (exemple non contractuel), et pièges à éviter.
Identité de l’associé unique et modalités de décisions
- Objet : préciser l’identité de l’associé unique et la manière dont il prend les décisions (actes consignés, procès-verbal, registre).
- Formulation indicative : « L’associé unique exerce seul les pouvoirs dévolus à l’assemblée. » (exemple non contractuel).
- Piège : ne pas confondre formalités de constatation des décisions avec des pouvoirs délégués non prévus.
- Référence pratique : guides juridiques.
Nomination et pouvoirs du président
- Objet : définir qui est président et l’étendue de ses pouvoirs.
- Intérêt : éviter l’incertitude sur les actes engageant la société.
- Formulation indicative : préciser délégations possibles, limitations et conditions de signature. (exemple non contractuel)
- Piège : limiter excessivement les pouvoirs sans prévoir de mécanisme pratique de gestion.
- Référence : fiche sur les prises de décisions.
Capital social : nature des apports et libération
- Objet : indiquer apports en numéraire et/ou en nature, répartition des actions, modalités de libération des apports.
- Intérêt pratique : clarifier droits politiques et financiers des actions.
- Formulation indicative : clause décrivant la nature et le mode de libération des apports. (exemple non contractuel)
- Piège : apports en nature exigent évaluation selon les règles applicables ; possibilité de rapport d’un commissaire aux apports selon les conditions légales.
Exercice social et approbation des comptes
- Objet : fixer la date de clôture de l’exercice et modalités d’approbation des comptes, même pour l’associé unique.
- Intérêt : organiser le calendrier comptable et fiscal.
- Formulation indicative : clause indiquant la date de clôture et les modalités de dépôt des comptes. (exemple non contractuel)
- Référence : guides pratiques.
Transmission des actions, agrément et clauses de préemption
- Objet : encadrer la cession d’actions et prévoir éventuellement un agrément ou une clause d’inaliénabilité temporaire.
- Intérêt pratique : protéger la composition de l’actionnariat.
- Formulation indicative : clause d’agrément ou de préemption avec procédure détaillée. (exemple non contractuel)
- Piège : prévoir des procédures trop lourdes qui entravent la cession utile.
- Référence pratique : sites spécialisés.
Répartition des bénéfices et comptes courants d’associé
- Objet : prévoir règles de distribution des dividendes et traitements des acomptes éventuels.
- Intérêt : clarifier flux financiers entre la société et l’associé unique.
- Formulation indicative : clause sur modalité de distribution des bénéfices et règles sur comptes courants. (exemple non contractuel)
- Référence : guides et modèles.
Modalités de dissolution et liquidation
- Objet : prévoir conditions et modalités de dissolution et de nomination du liquidateur.
- Formulation indicative : clause listant causes de dissolution et règles de liquidation. (exemple non contractuel)
- Référence : modèles et guides.
Président personne morale
Conséquences : la société doit préciser l’identité de la personne morale agissant comme président et nommer son représentant permanent. Mentionner ces éléments dans les statuts. Référence : guides pratiques.
Associé unique personne morale
Impact : indiquer l’identité précise de l’associé personne morale et la personne représentant l’associé. Adapter les clauses de gouvernance en conséquence. Référence : guides.
Apports en nature
Les apports en nature exigent une évaluation. Selon les conditions légales, un rapport du commissaire aux apports peut être requis : vérifier les seuils applicables avant rédaction.
Option fiscale : IS et option temporaire à l’IR
La SASU est imposée à l’IS par défaut. Il existe une possibilité d’option temporaire à l’IR sous conditions ; vérifier les conditions et durées applicables avant de l’inscrire dans les statuts. Renvoi pour approfondir : guides fiscaux.
Régime social du dirigeant (président)
Le régime social du président dépend de sa situation statutaire et de la société ; pour une synthèse et les détails des obligations sociales, consulter une page dédiée ou un professionnel.
Procédure d’immatriculation : dépôt des statuts et formalités liées
Les statuts signés constituent une pièce requise pour immatriculer la société au greffe. Ils doivent être déposés avec les autres pièces exigées.
- Pièces couramment demandées : statuts signés, attestation de dépôt des fonds, déclaration de non-condamnation, justificatif de siège, pouvoir du président si nécessaire.
- Le greffe reçoit le dossier d’immatriculation et la qualité des statuts conditionne la validité du dossier.
CTA : voir la page « modèles / accompagnement » pour des exemples non contractuels (page V1 si disponible).
Exemples concrets (à titre indicatif) — formulations possibles
Chaque exemple ci‑dessous est donné à titre indicatif et n’a pas valeur contractuelle. Consultez un professionnel pour validation.
- Nomination du président (exemple non contractuel) : « Monsieur X est nommé président pour une durée indéterminée / déterminée selon décision de l’associé unique. »
- Objet social (exemple non contractuel) : « La société a pour objet, en France et à l’étranger, la prestation de services … » (préférer une rédaction couvrant l’activité envisagée sans être excessivement restrictive).
- Clause d’agrément (exemple non contractuel) : « Toute cession d’actions à un tiers non associé est soumise à l’agrément préalable de l’associé unique selon la procédure suivante : … »
Ce qui change selon la situation (checklist rapide)
- Associé unique personne morale vs personne physique : adapter mentions d’identité et représentation.
- Présence d’apports en nature importants : prévoir évaluation et vérifier nécessité du commissaire aux apports.
- Besoins d’une gouvernance élargie : prévoir organes complémentaires (directeur général, conseil) et leurs règles dans les statuts.
- Projets d’entrée d’investisseurs : inclure clauses spécifiques (préemption, anti‑dilution, droits préférentiels).
- Chaque situation : indiquer quand consulter un avocat ou un expert‑comptable pour vérification et personnalisation.
Ressources et modèles (pages voisines suggérées)
- Page officielle : fiche pratique Entreprendre / Service‑public pour la SASU.
- Guides pratiques et modèles : Legalstart, LegalPlace, CaptainContrat, Lancer‑sa‑boite.
- Comparatif SASU / EURL : voir la page dédiée du site pour différences pratiques et choix. (lien interne vers le pilier « création‑entreprise » / page comparatif SASU vs EURL).
Faut‑il un capital minimum ?
Il n’existe pas de capital social minimum légal imposé pour constituer une SASU ; la fixation du capital relève des statuts. Pour les formalités liées aux apports en nature, voir les conditions applicables.
Peut‑on être président et associé unique ?
Oui. Les statuts peuvent prévoir que l’associé unique exerce les pouvoirs normalement attribués au président ou qu’il nomme un président distinct.
Les statuts peuvent‑ils limiter les pouvoirs du président ?
Oui, les statuts peuvent encadrer ou limiter certains pouvoirs, mais il convient de le faire de façon précise pour éviter l’incertitude. Pour les règles de prise de décisions, consulter la fiche dédiée.
Mention légale & disclaimer
Contenu fourni à titre informatif. Il ne remplace pas un avis juridique personnalisé. Pour la rédaction finale des statuts et la vérification des clauses, consultez un avocat ou un expert‑comptable.
Poursuivre la lecture
- TVA et micro‑entreprise : faut‑il facturer ?
- Comparatif micro‑entreprise, EURL et SASU — choix rapide
- Annonce légale : quoi publier, où et comment
Un projet par mois pendant deux ans : c'est le pari qu'elle s'était fixé, et le carnet de bord qu'elle en a tiré. Elle écrit la partie « lancer en 30 jours » — méthode, outils, et les étapes où ça coince réellement.
À comparer dans Statuts & formalités
Cette page et ses voisines, dans l’ordre de publication.
| Page | Publiée le | Mise à jour | Lecture |
|---|---|---|---|
| Cette page Statuts SASU : mentions légales minimales | 29 May 2026 | 7 September 2026 | 7 min de lecture |
| Les nouvelles règles à connaître pour créer une SASU en 2026 | 22 September 2026 | 22 September 2026 | 3 min de lecture |
| Entreprises : comment éviter le piège des nouvelles obligations financières | 21 September 2026 | 21 September 2026 | 3 min de lecture |
| Legalstart vs Captain Contrat pour création d’entreprise | 20 September 2026 | 7 September 2026 | 8 min de lecture |
| Avis sur Legalstart pour la création d’entreprise | 19 September 2026 | 7 September 2026 | 4 min de lecture |
| Contrats essentiels à rédiger pour créer une entreprise | 18 September 2026 | 7 September 2026 | 5 min de lecture |
| Comment transmettre jusqu’à 463 730 euros à vos enfants sans droits ? | 18 September 2026 | 18 September 2026 | 3 min de lecture |
Colonnes établies à partir des dates de publication et de modification enregistrées par le site, relevées le Wednesday 23 September 2026.